1) Recomendado:
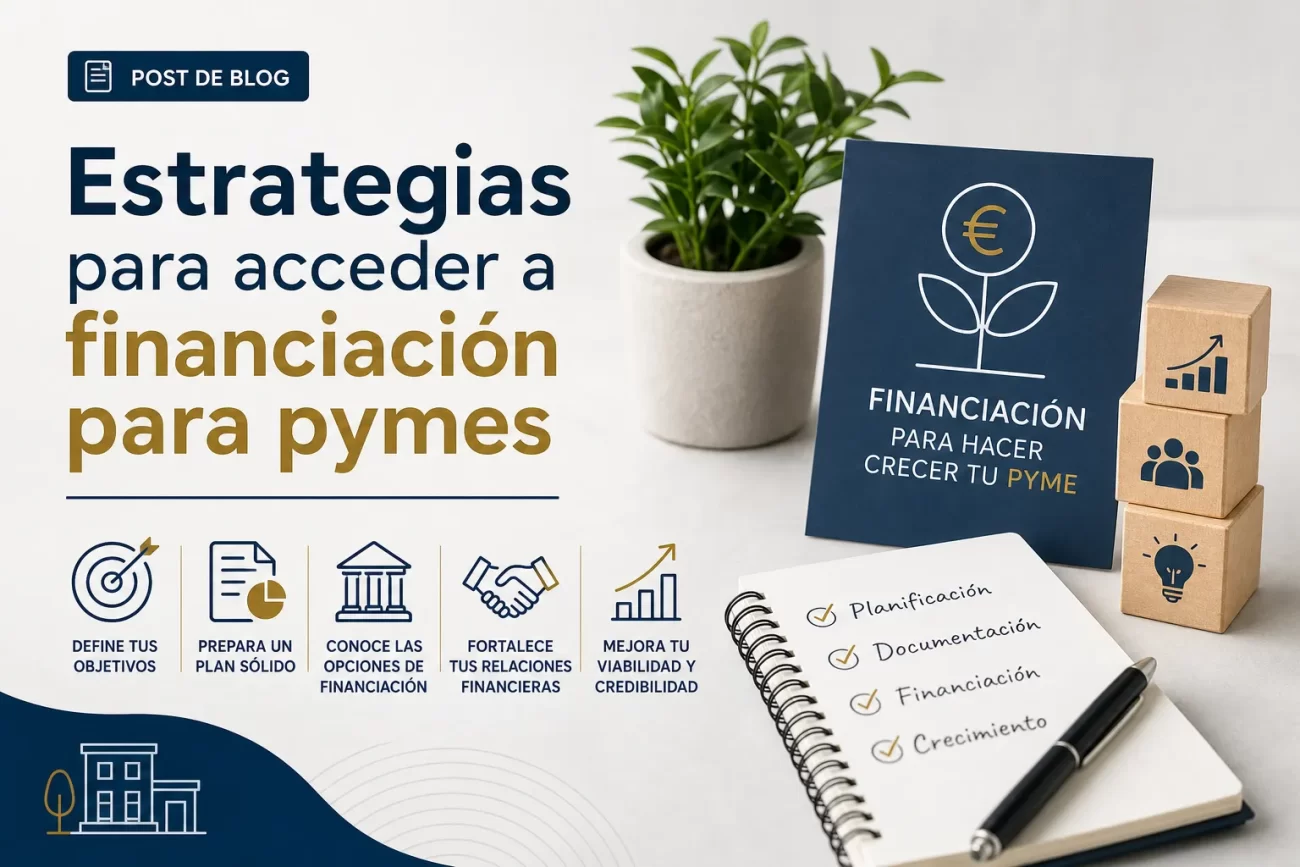
Estrategias efectivas para acceder a financiación para pymes: guía paso a paso
Primero, realiza un diagnóstico claro de la necesidad financiera: determina cuánto capital necesitas, para qué lo vas a usar y en qué plazo debes devolverlo. Evalúa el estado real de tu empresa mediante el análisis del flujo de caja, márgenes y ratios clave; esto facilitará preparar un plan de negocio y proyecciones financieras coherentes, que son el documento principal para solicitar financiación ante bancos, inversores o ayudas públicas.
Pasos prácticos
- Define la cantidad y el destino del dinero (inversión, circulante, expansión).
- Optimiza tus cuentas: revisa costes, mejora el flujo de caja y ordena la contabilidad.
- Prepara documentación: estados financieros, proyecciones, plan de negocio y historial fiscal.
- Explora fuentes: préstamos bancarios, microcréditos, inversores privados, crowdfunding y subvenciones públicas.
- Presenta la solicitud adaptando la propuesta a cada tipo de financiador y negocia condiciones (plazo, tipo, garantías).
Al elegir entre las distintas fuentes de financiación, valora el coste efectivo, el plazo, las garantías exigidas y el impacto en el control de la empresa. Para mejorar tus opciones: cuida tu historial crediticio, ofrece garantías reales si es necesario, busca programas públicos o localizados por sector y considera asesoría profesional para la negociación y el cumplimiento de requisitos legales y fiscales.
Tipos de financiación para pymes: bancaria, alternativa y pública — ventajas y requisitos
Financiación bancaria
Las entidades financieras tradicionales proporcionan préstamos, líneas de crédito, pólizas de crédito y avales que suelen destinarse a necesidades de circulante, inversión o inmuebles.
- Ventajas: condiciones competitivas, plazos definidos y mayor seguridad jurídica para la pyme.
- Requisitos: historial crediticio y contable sólido, garantías o avales, cuentas y estados financieros actualizados y, en muchos casos, un plan de negocio viable.
Financiación alternativa
Incluye soluciones como crowdlending, factoring, leasing, préstamos de fintech, business angels y capital riesgo, enfocadas a mayor agilidad y adaptación a perfiles que no encajan en la banca tradicional.
- Ventajas: procesos más rápidos, mayor flexibilidad en condiciones y posibilidad de acceso sin las garantías bancarias habituales.
- Requisitos: demostración de tracción o facturación, documentación financiera y comercial, pitch o propuesta clara y, en muchos casos, aceptación de costes o participación mayor que la banca.
Financiación pública
Programas y ayudas de administraciones, organismos y fondos públicos ofrecen subvenciones, préstamos bonificados y líneas de avales para proyectos concretos (innovación, internacionalización, sostenibilidad).
- Ventajas: costes reducidos, condiciones ventajosas y apoyo técnico o acompañamiento en muchos programas.
- Requisitos: cumplimiento de criterios de elegibilidad, presentación de proyectos o expedientes específicos, y amplia documentación administrativa y justificativa.
Cómo preparar una solicitud sólida para pymes: documentos, plan financiero y métricas clave
Documentos esenciales
Para preparar una solicitud sólida para pymes reúne desde el primer momento la documentación legal y financiera que suelen solicitar bancos e inversores: certificado de constitución, estatutos, NIF/CIF, declaraciones fiscales recientes, cuentas anuales y balances de los últimos 1–3 años, y los contratos clave (arrendamientos, proveedores, clientes). Incluye también el currículum de los fundadores y un resumen ejecutivo que describa el modelo de negocio y la propuesta de valor, presentados de forma clara y accesible para facilitar la evaluación rápida.
Plan financiero detallado
Adjunta un plan financiero con proyecciones a 12–36 meses que incorpore cuenta de resultados proyectada, flujo de caja mensual y balance previsional; especifica el uso de los fondos solicitados y los supuestos principales (crecimiento de ventas, márgenes, inversión en CAPEX). Añade escenarios (base, optimista y pesimista) y notas explicativas sobre hipótesis clave; si procede, incluye un análisis de sensibilidad y el calendario de desembolso para mostrar viabilidad y gestión del riesgo.
Métricas clave y presentación
Presenta las métricas clave que demuestran tracción y salud financiera: ingresos recurrentes (MRR/ARR si aplica), margen bruto, EBITDA, flujo de caja operativo, burn rate, periodo de recuperación del cliente (payback), LTV/CAC, churn y ratios de endeudamiento (deuda/EBITDA). Utiliza tablas y gráficos simples para comparar métricas históricas y proyectadas, destaca tendencias y benchmarks relevantes y ofrece un resumen ejecutivo con los KPI principales al inicio del dossier para facilitar la toma de decisiones.
Alternativas de financiación para pymes: microcréditos, factoring, crowdlending y business angels
Las pymes que buscan alternativas a la financiación bancaria pueden explorar varias opciones según su tamaño, ritmo de crecimiento y necesidad de liquidez. Los microcréditos son préstamos de pequeña cuantía orientados a emprendimientos y negocios con acceso limitado al crédito tradicional; suelen centrarse en facilitar capital inicial o financiar operaciones concretas sin exigir grandes garantías, y son una opción frecuente para proyectos locales o en fases tempranas dentro del ecosistema de financiación pymes.
El factoring y el crowdlending responden a necesidades distintas de tesorería y acceso a inversores. El factoring permite convertir facturas pendientes en liquidez inmediata mediante la cesión de derechos de cobro, mejorando el flujo de caja y externalizando la gestión de cobros; el crowdlending conecta a pymes con plataformas de préstamos participativos donde múltiples inversores financian operaciones a cambio de un retorno, ofreciendo rapidez y flexibilidad en plazos y montos.
- Factoring: mejora de liquidez y gestión de cobros, útil para empresas con facturación recurrente.
- Crowdlending: acceso a financiación colectiva sin pasar por la banca tradicional; exige transparencia financiera y buen proyecto.
Los business angels aportan capital privado y, frecuentemente, mentoría y red de contactos a cambio de participación en el negocio, siendo adecuados para startups con alto potencial de crecimiento que buscan escalado y acompañamiento estratégico. Cada alternativa a la financiación para pymes tiene trade-offs en coste, dilución, velocidad y requisitos, por lo que la elección debe alinearse con la etapa del negocio, el objetivo de la financiación y la tolerancia al riesgo.
Consejos para aumentar la aprobación: mejorar la solvencia, negociar condiciones y evitar errores comunes
Mejorar la solvencia es clave para aumentar la aprobación de créditos: revisa tu historial crediticio y corrige errores, reduce la ratio de endeudamiento pagando saldos altos y mantén un historial de pagos puntual. Incrementar ingresos demostrables o acumular ahorros para una entrada mejora la percepción del riesgo y puede traducirse en mejores condiciones o en una mayor probabilidad de aceptación por parte del prestamista.
Acciones concretas
Prioriza acciones de corto y medio plazo para elevar tu puntuación: verifica y rectifica información en los registros, negocia planes de pago para deudas pendientes, evita nuevas obligaciones de crédito antes de solicitar uno y, si es posible, aporta avales o un codeudor con buena solvencia.
Negociar condiciones requiere preparación: solicita comparativas de ofertas, pide una preaprobación para conocer límites y tasas, pregunta por descuentos en comisiones y tasa por vinculación (pólizas, domiciliaciones) y valora plazos que reduzcan cuota sin comprometer tu liquidez. Presentar documentación clara y un proyecto financiero razonable facilita conversaciones y concesiones por parte del prestamista.
Errores comunes a evitar incluyen múltiples solicitudes simultáneas que dañan el score, enviar información incompleta, cambiar de empleo justo antes de la solicitud, o no leer cláusulas sobre comisiones y penalizaciones. Evita también depender de estimaciones imprecisas de ingresos: aporta justificantes actualizados y no postergues pagos ni renegociaciones, porque esos incumplimientos reducen drásticamente tus posibilidades futuras.